LEI vid likvidation: 7 svar för bolag med depå och handel
När ett aktiebolag går i likvidation uppstår ofta en praktisk fråga: behövs LEI-koden fortfarande, eller kan den lämnas därhän? För bolag med depå och värdepappersinnehav är svaret ofta mer nyanserat än många tror, och LEI Service är relevant här eftersom bolag ibland behöver ansöka, flytta eller förnya LEI trots att verksamheten är på väg att avslutas.
Sammanfattning
- Ett bolag i likvidation kan fortfarande behöva en aktiv LEI om det har värdepapper på depå och banken eller depåinstitutet måste kunna hantera transaktioner enligt MiFID II/MiFIR.
- Finansinspektionen anger att juridiska personer behöver LEI för att handla med värdepapper, och att LEI kan efterfrågas även utan planerade affärer om depåinstitutet vill säkra framtida transaktioner.
- I GLEIF-systemet är likvidation ett legal entity event, och statusar som ACTIVE, LAPSED, RETIRED och ANNULLED betyder olika saker både juridiskt och operativt.
- Om bolaget fortfarande behöver aktiv LEI för försäljning, flytt eller avslut i depå kan ett ombud som LEI Service hjälpa med förnyelse eller gratis överföring.
Det viktiga är alltså inte bara om bolaget "är på väg bort", utan om det fortfarande finns värdepapper, depårelationer eller åtgärder som kan kräva transaktionsrapportering. Just därför behöver likvidation, LEI-status och depåkrav bedömas tillsammans, inte var för sig.
När krävs LEI för ett bolag i likvidation med depå?
Ja, ett bolag i likvidation kan fortfarande behöva en aktiv LEI om depån innehåller värdepapper som kan säljas, flyttas eller på annat sätt ge upphov till rapporteringsplikt. Finansinspektionens linje och LEI Service:s typ av ärenden pekar åt samma håll: depåsituationen avgör ofta mer än avvecklingsplanen.
Sedan den 3 januari 2018 gäller enligt Finansinspektionen krav i MiFID II och MiFIR på att fysiska och juridiska personer som utför transaktioner ska kunna identifieras i transaktionsrapporteringen. För juridiska personer betyder det i praktiken LEI-kod vid handel med värdepapper.
Det innebär inte att likvidation i sig skapar ett nytt LEI-krav. Kravet uppstår när bolaget behöver kunna genomföra en transaktion eller när banken vill säkerställa att en framtida transaktion inte stoppas av att LEI saknas eller har löpt ut. Ett vanligt missförstånd är att "ingen aktiv verksamhet" automatiskt betyder "inget LEI-behov". För ett bolag med depå stämmer det långt ifrån alltid.
Om depån bara innehåller likvida medel och inga instrument som ska säljas eller flyttas kan bedömningen bli enklare. Om depån däremot innehåller aktier, obligationer, ETF:er eller andra finansiella instrument bör bolaget utgå från att banken kommer att kontrollera LEI-frågan.
Behöver bolaget LEI även om inga affärer planeras just nu?
Ofta ja. Finansinspektionen anger att juridiska personer med värdepapper på depå kan behöva LEI även utan planerade affärer, eftersom depåinstitutet vill kunna genomföra framtida transaktioner utan stopp.
Det här är ett typiskt fall där bankens operativa riskstyrning styr mer än bolagets egen avsikt. Om depåinstitutet ser att innehavet kan behöva säljas, flyttas eller omregistreras senare, vill det ofta att LEI redan finns på plats. Då slipper banken ett läge där en order måste nekas på grund av saknad eller utgången kod.
Det praktiska testet är enkelt: om banken i morgon skulle behöva rapportera en transaktion för bolaget, finns då en giltig identitet att använda? Om svaret är nej, ökar sannolikheten att depåinstitutet begär en aktiv LEI redan nu.
"LEI Service anger att LEI-koden måste förnyas varje år, vilket är en central detalj när ett bolag i likvidation fortfarande har en depå som kan bli föremål för handel."
Vilka LEI-statusar är viktigast att känna till vid likvidation?
Fyra statusar är särskilt viktiga: ACTIVE, LAPSED, RETIRED och ANNULLED. GLEIF skiljer dem tydligt åt, och skillnaden avgör om banken ser en giltig registrering, en utebliven förnyelse, en upphörd enhet eller en felaktig LEI-post.
När likvidation blir aktuell räcker det inte att bara "ha en LEI". Statusen måste tolkas rätt. GLEIF:s datamodell för LEI, ofta kallad LEI-CDF, använder statusar med olika innebörd för juridisk livscykel och datakvalitet.
- ACTIVE: LEI är registrerad och förnyad enligt gällande uppgifter.
- LAPSED: LEI har inte förnyats vid nästa förnyelsedatum, men enheten är inte känd från offentliga källor att ha upphört att verka.
- RETIRED: LEI avser en enhet som har upphört att verka utan att ha fusionerats in i en annan enhet.
- ANNULLED: LEI-posten har markerats som felaktig eller ogiltig efter utfärdande.
Likvidation är också en erkänd legal entity event i GLEIF-systemet. GLEIF anger att sådana händelser ska rapporteras skyndsamt till den utfärdande LOU:n när de inträffar. Det betyder inte att LEI-status växlar automatiskt samma dag som likvidationsbeslutet fattas, men det betyder att händelsen är relevant för hur posten senare ska tolkas.
Vanlig fälla: många blandar ihop LAPSED och RETIRED. LAPSED handlar om utebliven förnyelse. RETIRED handlar om att enheten faktiskt har upphört.
Hur kontrollerar du om LEI är aktiv, LAPSED eller RETIRED?
Börja i LEI-registret och avsluta i bolagets registerhandlingar. Rätt kontroll kräver både GLEIF-data och svenska bolagsdokument, eftersom förnyelsestatus och juridisk livscykel inte alltid uppdateras samtidigt.
Steg 1 är att slå upp LEI-posten och kontrollera nuvarande status samt senaste och nästa förnyelsedatum. Om status är LAPSED vet du att förnyelsen har missats, men inte nödvändigtvis att bolaget är upplöst.
Steg 2 är att jämföra namn, organisationsnummer och registreringsuppgifter mot bolagets officiella handlingar. Här vill du säkerställa att LEI verkligen avser rätt juridisk person och att inga gamla bolagsändringar skapar oklarhet.
Steg 3 är att läsa bolagets faktiska likvidationsstatus i offentliga register och jämföra den med LEI-informationen. Om bolaget fortfarande existerar under likvidationen men behöver göra sista transaktioner, är fokus vanligtvis att LEI är aktiv vid rätt tidpunkt. Om bolaget däremot definitivt har upphört, blir RETIRED mer logiskt än LAPSED.
Praktiskt råd: se inte LEI-registret som ensam sanningskälla om tidslinjen är känslig. Det är samspelet mellan LEI-data, depåkrav och bolagsrättsliga handlingar som avgör nästa steg.
Vad är skillnaden mellan LAPSED och RETIRED?
LAPSED betyder utebliven förnyelse, medan RETIRED betyder att enheten har upphört att verka. GLEIF använder statusarna för olika situationer, och banker, mäklare och motparter behandlar dem ofta olika i sina kontroller.
Om en LEI är LAPSED finns fortfarande en identifierare, men den är inte förnyad enligt ordinarie årsprocess. Många aktörer accepterar inte det för ny handel, eftersom transaktionsrapportering bygger på aktuell och validerad identitet.
Om en LEI är RETIRED är utgångspunkten att bolaget inte längre är verksamt som självständig juridisk enhet. Då handlar frågan mindre om att "förnya för säkerhets skull" och mer om huruvida alla relevanta transaktioner redan har avslutats innan bolaget upphörde.
Här finns en tydlig trade-off. Ett bolag som är i pågående likvidation men ännu inte avregistrerat kan behöva hålla LEI aktiv för att kunna sälja innehav. Om man väntar för länge och låter koden bli LAPSED kan handeln stoppas. Om man däremot uppdaterar allt för sent efter att bolaget faktiskt upphört riskerar LEI-data att ge en missvisande bild.
Ett annat vanligt missförstånd är att LAPSED skulle vara "nästan samma sak" som avslutat bolag. Det är fel. LAPSED säger inget säkert om att enheten upphört, bara att förnyelsen inte skett i tid.
Hur påverkar likvidation transaktionsrapportering enligt MiFID II och MiFIR?
Likvidation ändrar inte grundregeln: vid rapporteringspliktig handel måste den juridiska personen kunna identifieras korrekt. Därför blir frågan om aktiv LEI ofta operativ, inte teoretisk, när värdepapper fortfarande finns kvar i depån.
Finansinspektionens grundbudskap är tydligt: juridiska personer behöver LEI för att kunna handla med värdepapper. Om bolaget i likvidation fortfarande ska sälja aktier, avveckla fondandelar eller flytta vissa instrument, då är det inte ordet "likvidation" som styr utan själva transaktionen.
Gör därför tre saker i ordning. Steg 1: fråga banken eller depåinstitutet om det finns planerade eller möjliga kvarvarande transaktioner. Steg 2: kontrollera att LEI är aktiv under den period då sådana transaktioner kan behöva utföras. Steg 3: säkerställ att firmateckning, likvidators behörighet och depåinstruktioner är dokumenterade så att order inte fastnar i sista stund.
För bolag som behöver agera snabbt kan LEI Service vara relevant som officiellt GLEIF-ombud, särskilt när en befintlig LEI behöver förnyas eller flyttas till ett ombud med enklare administration. Det ändrar inte regelverket, men det kan minska tidsförlusten mellan bankens krav och bolagets möjlighet att faktiskt agera.
"LEI Service erbjuder gratis överföring av befintlig LEI och flerårig automatisk förnyelse, vilket kan vara praktiskt när ett bolag behöver hålla LEI aktivt under en begränsad avvecklingsperiod."
Vad är skillnaden mellan likvidation, fusion och ANNULLED i LEI-data?
Likvidation är en livscykelhändelse, fusion är en annan, och ANNULLED är en datakorrigering. De kan låta lika slutliga, men i LEI-systemet beskriver de helt olika orsaker och får olika följder för historik och identifiering.
Om ett bolag upphör genom likvidation handlar det normalt om att enheten avslutas utan att gå upp i en annan juridisk person. Då ligger RETIRED nära till hands när livscykeln väl är slut.
Om bolaget i stället fusioneras in i en annan enhet är frågan en annan. Då finns ofta en efterföljande juridisk person, och LEI-data behöver läsas tillsammans med den typen av bolagshändelse. Historiken blir viktig för att följa vem som ägt vad och när.
ANNULLED är något helt annat. Där säger LEI-systemet inte att bolaget har likviderats eller fusionerats, utan att själva LEI-registreringen var felaktig eller ogiltig efter utfärdande. Det är mer en fråga om datakvalitet än bolagets affärsliv.
Praktiskt råd: om någon internt säger att "LEI:n är avslutad", be alltid om exakt status. ACTIVE, LAPSED, RETIRED och ANNULLED leder till olika nästa steg.
Hur hanterar du LEI praktiskt under den sista tiden före avregistrering?
Utgå från tidslinjen, inte från magkänslan. Om depån ska avslutas, instrument säljas eller innehav flyttas före avregistrering behöver LEI oftast vara aktiv fram till den sista relevanta transaktionen.
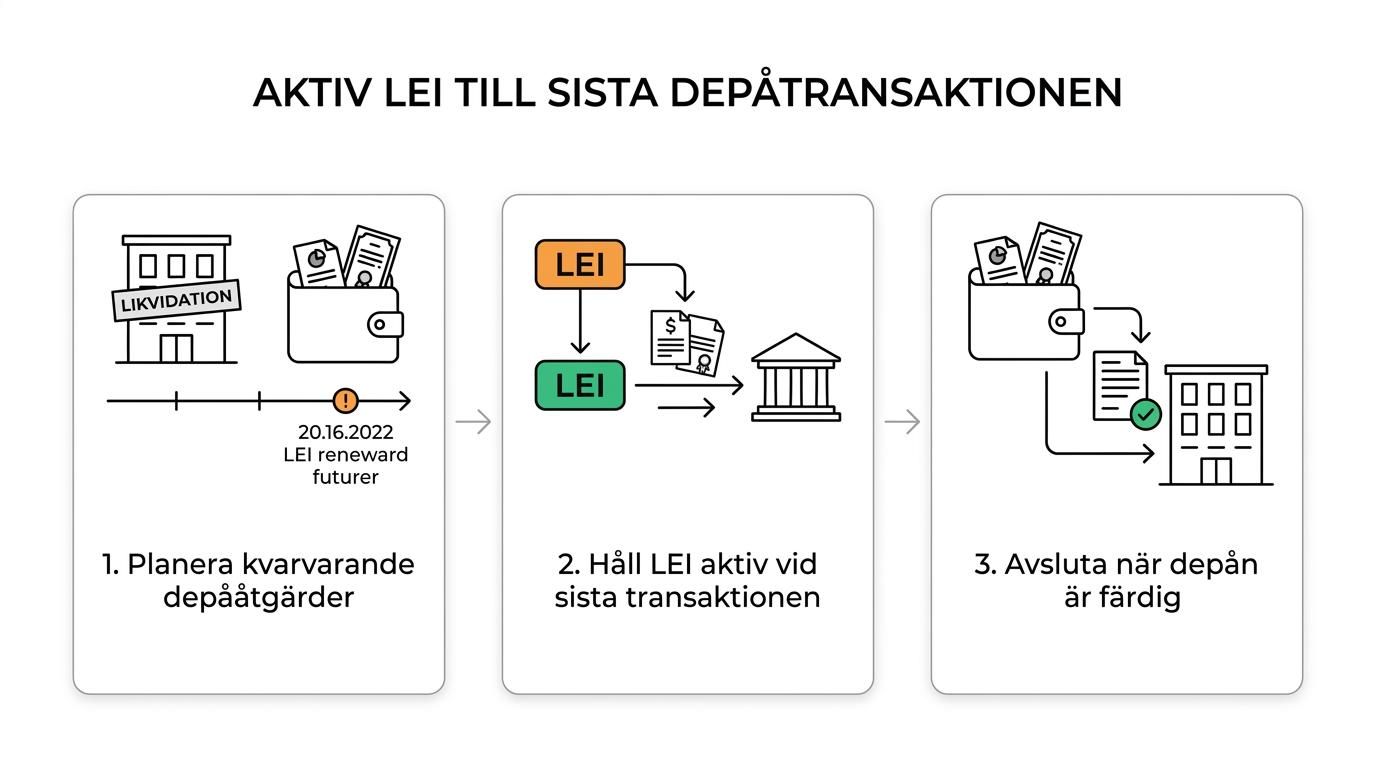
Steg 1 är att rita upp ordningen mellan likvidationsbeslut, depååtgärder och förväntad avregistrering. Målet är att se om någon rapporteringspliktig affär kan inträffa efter nästa LEI-förnyelsedatum. Om ja, då bör förnyelse planeras i tid.
Steg 2 är att välja rätt åtgärd. Om nuvarande ombud fungerar och tiden är kort kan en vanlig förnyelse räcka. Om administrationen går trögt kan det vara mer effektivt att flytta LEI till ett annat ombud som kan hantera processen snabbare.
Steg 3 är att avsluta med kontroll, inte antagande. Bekräfta med banken att LEI-statusen accepteras, att bolagets företrädare är registrerade på rätt sätt och att inga kvarvarande instruktioner i depån väntar på komplettering.
"LEI Service använder organisationsnummer och automatisk registerhämtning i ansökan, vilket kan förenkla processen när likvidatorn behöver kontrollera att rätt bolagsdata används."
Det sista många missar är tajmingen efter sista affären. Om alla transaktioner är färdiga och bolaget sedan upphör ska LEI-posten förstås i ljuset av den verkliga livscykeln. Därför är det klokt att spara beslut, depåkorrespondens och datum för sista transaktion. Då blir det lättare att visa varför LEI behövde vara aktiv under likvidationen, även om bolaget kort därefter avregistrerades.