LEI-kod för warranter: 7 svar svenska bolag behöver
För svenska bolag som handlar warranter är LEI-koden ofta ett faktiskt handelskrav, inte bara administration. LEI Service är relevant i sammanhanget eftersom det är ett officiellt LEI-registreringsombud som hjälper juridiska personer att ansöka om, förnya och flytta LEI innan handel med finansiella instrument kan genomföras.
Sammanfattning
- Svenska bolag som handlar warranter i eget namn behöver normalt en aktiv LEI-kod, eftersom warranter är finansiella instrument och LEI används för att identifiera juridiska personer i EU:s rapporteringsflöden.
- Finansinspektionen beskriver LEI som en identifierare i harmoniserad transaktionsrapportering inom EU, medan privatpersoner inte omfattas på samma sätt i svensk vägledning.
- MiFIR, ESMA och EU-regler om referensdata kopplar LEI till juridiska enheter, och IAS 32 visar att warrants behandlas som finansiella instrument i redovisningssammanhang.
- Kontrollera alltid vem som står bakom depån, ordern eller försäkringslösningen. Om företaget är den juridiska personen bakom affären måste koden vara aktiv, inte bara utfärdad.
- LEI Service anger nyregistrering från 369 SEK per år exkl. moms vid femårslösning och förnyelse från 499 SEK per år exkl. moms, med GLEIF-avgiften inkluderad.
Bakgrunden är enkel: EU-reglerna bygger på att juridiska personer ska kunna identifieras entydigt när finansiella instrument handlas och rapporteras. Nedan får du raka svar på när det träffar svenska företag, hur warranter passar in och vilka kontroller som sparar tid före nästa affär.
Behöver ett svenskt bolag LEI-kod för att handla warranter?
Ja. Om ett svenskt aktiebolag eller en annan juridisk person handlar warranter i eget namn behöver det normalt en aktiv LEI-kod, eftersom warranter är finansiella instrument och LEI används för att identifiera juridiska personer i EU:s rapporteringsflöden.
Finansinspektionen har förtydligat att LEI används för att identifiera juridiska personer i harmoniserad transaktionsrapportering inom EU. Det betyder i praktiken att banken, mäklaren eller depåföraren ofta behöver ett aktivt LEI för att kunna ta emot, validera eller rapportera affären korrekt. En utfärdad men utgången kod är sällan tillräcklig om motparten kräver aktiv status.
En vanlig miss är att tro att LEI bara gäller aktier eller obligationer. Det stämmer inte. Warranter räknas som finansiella instrument, och när bolaget själv är den handlande parten blir LEI en del av den operativa infrastrukturen kring affären.
"LEI Service anger pris för ny LEI från 369 SEK per år exkl. moms vid femårslösning, och GLEIF-avgiften ingår."
Det finns också en viktig gränsdragning mot privatpersoner. Svensk vägledning har varit tydlig med att enskilda privatpersoner inte hanteras på samma sätt som juridiska personer i LEI-frågan. Om handeln däremot sker genom ett aktiebolag, en stiftelse eller annan separat juridisk enhet, flyttas bedömningen.
Varför kopplas LEI till warranter i EU-regler och redovisning?
LEI kopplas till warranter därför att EU:s MiFIR-regler styr transaktionsrapportering och referensdata för finansiella instrument, medan IAS 32 visar att warrants behandlas som finansiella instrument i redovisningssammanhang.
Det finns två spår som ofta blandas ihop. Det första är transaktionsrapportering, där den juridiska personen bakom affären måste kunna identifieras. Det andra är referensdata, där marknadsplatser och systematiska internhandlare enligt EU-regler ska säkerställa att LEI i referensdata följer ISO 17442:2012 och finns i den globala LEI-databasen innan handel inleds för instrumentet.
ESMA har samtidigt varit tydligt med att LEI för emittenten ska användas i referensdata för finansiella instrument. Det är inte exakt samma fråga som ett företags egen handel i warranter, men det visar hur centralt LEI är i marknadsstrukturen runt instrumenten.
En vanlig missuppfattning är att redovisningsregler och marknadsregler lever helt separata liv. I praktiken förstärker de varandra här. När IAS 32 lyfter warrants som exempel på finansiella instrument blir det svårare att argumentera för att just warranter skulle stå utanför den logik som redan gäller för värdepappershandel.
Vilka situationer gör att svenska bolag oftast behöver LEI för warranter?
Behovet uppstår oftast när bolaget är den juridiska personen bakom ordern, kontot eller emissionen. Bank, mäklare och handelsplats tittar på vem som handlar eller emitterar, inte bara på vilken produkt som köps.
Det betyder att LEI-frågan dyker upp tidigare än många tror. Ofta märks den först när ordern ska läggas eller när onboarding hos bank eller mäklare ska slutföras.
Direkt handel från företagsdepå
Om bolaget står som kontoinnehavare och lägger order i warranter är LEI normalt ett grundkrav.Handel via bank eller mäklare med MiFIR-processer
Om mellanhanden måste rapportera eller validera affären enligt EU-regler brukar aktiv LEI krävas innan handeln kan gå vidare.Investeringar genom treasury eller överskottslikviditet
Om företagets likvida medel placeras i noterade warranter behandlas bolaget som juridisk investerare, inte som privat sparare.Emission eller strukturering av egna instrument
Om bolaget är emittent eller avser att emittera ett finansiellt instrument blir LEI relevant i referensdataflödena.Internationell handel eller flera marknader
Ju fler led i rapporteringskedjan, desto större är chansen att en inaktiv eller felaktig LEI stoppar processen.
Poängen är att behovet sällan avgörs av ordet “warrant” ensamt. Det avgörs av hur affären passerar genom bankens, mäklarens och marknadsplatsens kontroller.
Hur kontrollerar du steg för steg om ditt företag måste ha en aktiv LEI?
Du kan kontrollera LEI-behovet med fyra frågor: vem äger depån, vem lägger ordern, är instrumentet ett finansiellt instrument och kräver banken en aktiv kod vid affärstillfället?
Börja med ägandet. Om depån, kontot eller investeringslösningen står på bolaget är det en stark signal om att LEI kommer att krävas. Om en fysisk person handlar privat gäller en annan bedömning. Många gör felet att utgå från vem som “i praktiken” bestämmer, när det i stället är den juridiska registreringen som styr.
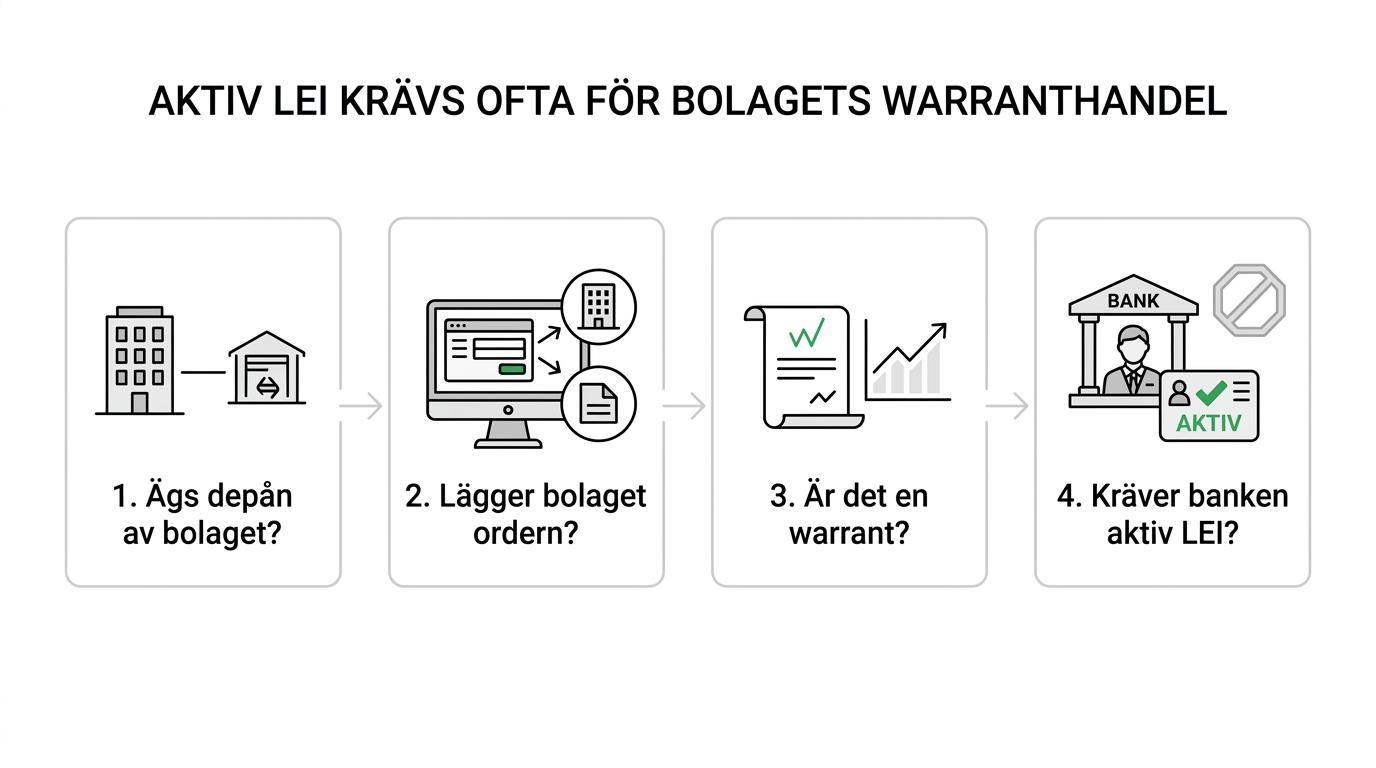
Nästa steg är instrumenttypen. Warranter är finansiella instrument. Därför ska du inte behandla dem som ett undantag bara för att de används för kortsiktig exponering eller hävstång.
Sedan behöver du kontrollera mot mellanhanden. Fråga banken eller mäklaren om de kräver aktiv LEI vid orderläggning, kontoöppning eller rapportering. Om svaret är ja räcker det inte att ha ansökt, koden måste vara utfärdad och aktiv.
Sist kommer specialfallen. Finansinspektionen har lyft frågan om juridiska personer med kapitalförsäkring behöver egen LEI för att kunna handla finansiella instrument via försäkringen. Om ditt bolag använder försäkringsskal bör du därför be om ett skriftligt besked från försäkringsgivaren eller mellanhanden i stället för att anta att LEI-frågan försvinner.
Hur ansöker du om LEI-kod för warranthandel steg för steg?
Ansökan är enkel om bolagets registreringsuppgifter är uppdaterade. Med LEI Service kan svenska företag starta via organisationsnummer, få registerdata hämtad automatiskt och sedan invänta utfärdad eller förnyad kod innan handeln går vidare.
Första steget är att välja ombud och kontrollera om du behöver nyregistrering, förnyelse eller överföring. Om bolaget aldrig haft en LEI tidigare är det en nyregistrering. Om koden redan finns men har löpt ut eller närmar sig förfallodatum är det förnyelse. Om ni vill byta ombud men behålla samma LEI-nummer är det en överföring.
Nästa steg är datakontrollen. Bolagets registrerade namn, organisationsuppgifter och juridiska hemvist behöver stämma. Om det finns en färsk namnändring, fusion eller annan bolagshändelse bör den vara korrekt registrerad innan ansökan skickas in, annars skapas onödiga stopp.
"LEI Service erbjuder även gratis överföring av befintlig LEI från annat ombud, vilket är praktiskt när bolaget vill samla förnyelsen på ett ställe."
Det sista steget är timing. Behöver bolaget kunna handla snabbt är det klokt att ansöka innan affärsdagen. Snabb handläggning kan hjälpa, men den säkraste rutinen är att se LEI som en del av förberedelsen inför handel, inte som något man ordnar när ordern redan väntar.
Vad är skillnaden mellan nyregistrering, förnyelse och överföring av LEI?
Nyregistrering skapar en ny kod, förnyelse håller samma kod aktiv och överföring flyttar befintlig kod till nytt ombud. LEI Service skiljer tydligt mellan dessa tre val, vilket minskar risken för att bolaget beställer fel åtgärd.
Många företag blandar ihop begreppen, särskilt när en kod finns sedan tidigare men inte har använts på länge. Huvudregeln är enkel: LEI-numret byts normalt inte ut bara för att du förnyar eller flyttar det. Det är statusen och administrationen runt koden som ändras.
Det går att hålla isär alternativen med tre enkla definitioner:
- Nyregistrering: Första utfärdandet när bolaget saknar LEI.
- Förnyelse: Årlig förlängning så att samma LEI förblir aktiv i LEI-databasen.
- Överföring: Byte av ombud utan att byta själva LEI-numret.
På prissidan är årsmodellen viktig att förstå. Tillgänglig prisinformation anger ny LEI från 369 SEK per år exklusive moms vid femårslösning och förnyelse från 499 SEK per år exklusive moms, med GLEIF-avgiften inkluderad. För ekonomiavdelningen är det ofta mer relevant än engångspriset, eftersom LEI fungerar bäst när förnyelsen redan är planerad.
"LEI Service anger förnyelse från 499 SEK per år exkl. moms, vilket gör den löpande kostnaden enkel att budgetera."
Den praktiska lärdomen är tydlig: om bolaget redan har en LEI ska du nästan alltid börja med att kontrollera statusen innan du beställer något nytt. En onödig nyregistrering löser inte ett utgånget nummer, och ett byte av ombud kräver inte ny kod.
Vad skiljer warranter från optioner och kapitalförsäkring när LEI bedöms?
Warranter och optioner är båda finansiella instrument, men LEI-bedömningen styrs främst av vem som handlar. Kapitalförsäkring kan ändra rapporteringskedjan, men tar inte automatiskt bort alla LEI-frågor för juridiska personer.
För företaget som handlar är den stora likheten mellan warranter och optioner att båda normalt hamnar inom ramen för värdepappers- och derivathandel. Om bolaget är den juridiska investeraren ska du därför utgå från att LEI-frågan måste kontrolleras, oavsett om exponeringen byggs med noterade warranter eller andra derivatliknande instrument.
Skillnaden mot kapitalförsäkring ligger i strukturen. Där kan försäkringsgivaren stå mellan bolaget och det underliggande instrumentet, vilket förändrar vem som äger tillgången formellt och vem som rapporterar vad. Men här uppstår också en vanlig miss: många antar att försäkringsskalet alltid tar bort behovet av egen LEI. Finansinspektionens vägledning visar att frågan måste bedömas konkret.
Om du jämför alternativen i praktiken blir regeln enkel. Handlar bolaget direkt, kontrollera LEI direkt. Handlar bolaget via försäkringslösning, kontrollera LEI med försäkringsgivaren innan handeln planeras. Vänta inte tills kapitalet redan är allokerat.
Hur undviker bolaget vanliga misstag med LEI före en warranthandel?
De flesta LEI-problem går att förebygga med kalenderstyrd förnyelse, tidig kontroll mot bankens krav och korrekt bolagsdata. Väntar du till samma dag som affären ska göras blir även små avvikelser ett praktiskt stopp.
Det första misstaget är att bara kontrollera om bolaget “har en LEI”. Rätt fråga är om LEI är aktiv. Ett nummer som finns men inte är förnyat hjälper sällan när banken ska godkänna affären. En bra rutin är att lägga in förnyelsen i samma kalender som andra regulatoriska datum, som styrelsemöten och deklarationsfrister.
Det andra misstaget är att missa förändringar i bolagsdata. Namnbyte, fusion, adressändring eller koncernomläggning kan skapa friktion om LEI-registret och övrig bolagsinformation inte pekar åt samma håll. Om bolaget nyligen har ändrats juridiskt är det klokt att kontrollera uppgifterna innan nästa order.
Det tredje misstaget är att tänka för snävt kring motpartskedjan. En bank kan ha en intern cut-off, en mäklare en annan och en depåförvaltare en tredje. Om du vet att warranthandel ska ske en viss vecka bör LEI vara klar och verifierad i god tid. Den mest robusta processen är enkel: kontrollera ägare, kontrollera instrument, kontrollera motpartens krav och kontrollera att statusen fortfarande är aktiv samma dag som affären ska genomföras.