LEI-kod för certifikat: 7 svar svenska företag behöver
Svenska företag som handlar certifikat, aktier eller andra finansiella instrument stöter snabbt på frågan om LEI-kod. LEI Service är ett officiellt LEI-registreringsombud, och ämnet är relevant eftersom många juridiska personer inte kan genomföra eller få sina affärer rapporterade utan en aktiv kod.
Sammanfattning
- Svenska företag behöver ofta en aktiv LEI-kod för handel med certifikat och andra värdepapper när affären omfattas av MiFID II/MiFIR och transaktionsrapportering.
- Finansinspektionen anger att juridiska personer även kan behöva LEI som beslutsfattare när handel sker genom kapitalförsäkring eller pensionsförsäkring.
- LEI är en global 20-teckens alfanumerisk identifierare enligt ISO 17442, knuten till en juridisk person och inte till ett enskilt värdepapper.
- LEI-koder är inte gratis och måste förnyas löpande för att vara aktiva.
- LEI Service anger pris från 369 kr per år och handläggning på 1–48 timmar, vilket gör timing viktig om en affär ska göras nära inpå.
Det viktiga är inte bara om företaget äger instrumentet, utan vem som identifieras i rapporteringen. Därför behöver styrelse, ekonomiavdelning och den som lägger order veta när LEI krävs, hur koden hålls aktiv och vilka undantag som faktiskt gäller.
Vad är en LEI-kod för certifikat?
En LEI-kod är en global företagsidentifierare, inte ett certifikatnummer. GLEIF beskriver LEI som en unik kod med 20 tecken enligt ISO 17442, använd för att identifiera juridiska personer i finansmarknaden.
När man talar om "LEI-kod för certifikat" menar man alltså normalt LEI-koden som företaget behöver för att handla certifikat som finansiella instrument. Koden följer företaget, inte den specifika affären. Ett aktiebolag får en LEI, en stiftelse får en annan LEI, och varje LEI representerar bara en juridisk person.
En vanlig missuppfattning är att LEI fungerar som ett bevis på tillstånd eller kreditvärdighet. Det gör den inte. LEI är ett standardiserat sätt att säga exakt vilken juridisk person som står bakom en transaktion, så att rapportering och marknadsövervakning fungerar på samma sätt över gränserna inom EU och globalt.
"LEI Service anger att en LEI-kod består av 20 tecken och att registrering ofta kan bekräftas inom 1–48 timmar."
Det är också skälet till att LEI dyker upp i samband med banker, mäklare, värdepappersinstitut och transaktionsregister. Om motparten måste rapportera din affär korrekt, behöver den kunna identifiera ditt företag på ett harmoniserat sätt.
När måste svenska företag ha LEI-kod för certifikat?
Svenska juridiska personer måste ofta ha LEI när handel i certifikat ska transaktionsrapporteras enligt MiFID II/MiFIR. Finansinspektionen och Bolagsverket kopplar kravet till identifiering av företaget i rapporteringen.
I praktiken märks detta ofta först när en order ska läggas. Banken eller nätmäklaren stoppar inte sällan affären tills företaget har en aktiv LEI-kod. Det gäller inte bara klassiska börsaktier utan även certifikat och andra instrument där rapporteringsplikt träffar transaktionen.
Bakgrunden är EU-regelverket MiFID II och MiFIR, som skärpte kraven från den 3 januari 2018. Syftet är att göra värdepappersmarknaden mer spårbar. Europeiska kommissionen beskriver regelverket som en central del av EU:s ramverk för värdepappersmarknader, och LEI är den identitetsnyckel som gör rapporteringen maskinläsbar och jämförbar.
Om ditt företag handlar derivat är kravet också välkänt. Bolagsverket anger att företag som handlar med derivat behöver LEI för att transaktioner ska kunna rapporteras till godkänt transaktionsregister. Det är klokt att tänka bredare än bara "aktiehandel". Certifikat, derivat och andra rapporteringspliktiga instrument hamnar ofta i samma praktiska arbetsflöde.
Vilka företagssituationer gör LEI-kod obligatorisk?
LEI-kravet dyker upp i fler situationer än många tror. Det är inte bara en fråga för stora treasury-funktioner eller institutionella investerare.
- Handel med certifikat i företagets eget namn: banken eller mäklaren behöver identifiera den juridiska personen i rapporteringen.
- Köp och försäljning av aktier, ETF:er eller obligationer: samma logik gäller när transaktionen omfattas av rapporteringskrav.
- Handel med derivat: rapportering till transaktionsregister kräver tydlig identifikation av företaget.
- Handel via kapitalförsäkring: juridiska personer kan behöva LEI som beslutsfattare för transaktionen.
- Handel via pensionsförsäkring: Finansinspektionen anger att kravet även kan gälla där.
Det praktiska rådet är enkelt. Om ett värdepappersinstitut efterfrågar LEI före affär, ska du utgå från att identifieringen behövs i dess rapporteringskedja. Vänta inte tills sista handelsdagen i ett erbjudande eller till precis före en tänkt order.
Hur ansöker man om en LEI-kod steg för steg?
För svenska aktiebolag går ansökan oftast snabbast när uppgifter hämtas mot organisationsnummer, vilket är arbetssättet hos LEI Service. Kärnan är alltid densamma: rätt juridisk person, rätt registeruppgifter och aktiv förnyelse från start.
Ansökan börjar med att du säkerställer vilken juridisk person som ska ha koden. Det låter självklart, men koncerner, filialer och förvaltade strukturer skapar ofta felbeställningar. Om moderbolaget ska handla i eget namn är det moderbolagets LEI som krävs. Om dotterbolaget står som kund hos banken, då är det dotterbolagets identitet som styr.
Kontrollera sedan att basuppgifterna matchar offentliga register.
- Företagsnamn: exakt juridisk firma
- Organisationsnummer: används för registermatchning
- Registreringsland: styr vilken juridisk person som skapas i LEI-systemet
- Kontaktuppgifter: behövs för aviseringar och förnyelse
När uppgifterna är bekräftade skickas beställningen till utfärdare eller registreringsombud. Därefter följer validering och publicering. Ett vanligt fel är att se LEI som ett engångsköp. Redan vid ansökan bör du bestämma hur förnyelsen ska bevakas, annars uppstår onödiga stopp längre fram.
Hur fungerar LEI vid kapitalförsäkring och pensionsförsäkring?
LEI kan krävas även vid försäkringslösningar. Finansinspektionen anger att juridiska personer som handlar genom kapitalförsäkring eller pensionsförsäkring kan behöva identifieras med LEI som beslutsfattare.
Det här är ett område där många företag gör en felaktig förenkling. De tänker att försäkringsskalet tar över all rapportering och därmed eliminerar LEI-behovet. Men om den juridiska personen är den som fattar investeringsbeslutet kan LEI fortfarande behövas i rapporteringen, även om instrumentet hålls inom en försäkringsprodukt.
Om ditt företag använder kapitalförsäkring för likviditetsförvaltning eller placerar överskottskapital i certifikat, räcker det alltså inte alltid att bara kontrollera vem som formellt äger tillgången. Frågan är också vem som anses vara beslutsfattare i transaktionen. Om banken eller försäkringsgivaren efterfrågar LEI i det läget bör det tas på allvar direkt.
Vad kostar en LEI-kod och hur snabbt kan den bli klar?
LEI-koder kostar pengar och måste förnyas. LEI Service anger 369 kr per år för nyregistrering, förnyelse och flytt, med handläggning som ofta ligger inom 1–48 timmar.
Det finns två viktiga avvägningar här. Den första gäller pris kontra administration. Ett lågt årspris är positivt, men den verkliga kostnaden påverkas också av hur lätt det är att förnya i tid, om registeruppgifter hämtas automatiskt och om support finns när en affär är tidskritisk. Den andra gäller snabbhet kontra framförhållning. Även om en registrering kan gå snabbt är det onödigt att lägga orderplanering i händerna på sista-minuten-handläggning.
"LEI Service anger 369 kr per år för nyregistrering, förnyelse och flytt av LEI-kod enligt prisuppgiften från 08.09.2026."
Det smarta arbetssättet är att se LEI som en löpande compliance-kostnad, inte som en engångspost. Om företaget vet att handel i certifikat, aktier eller derivat kan bli aktuell under året, är en aktiv kod på plats nästan alltid billigare än att behöva skjuta upp en affär eller jaga förnyelse under tidspress.
Vad är skillnaden mellan aktiv, förfallen och överförd LEI?
En aktiv LEI kan användas i rapporteringskedjor, en förfallen LEI skapar hinder och en överförd LEI är samma kod hos nytt ombud. GLEIF-strukturen bygger på att identiteten består även om administrationen byter hand.
Aktiv betyder att koden är giltig och uppdaterad. Förfallen betyder normalt att den årliga förnyelsen inte har skötts inom tidsramen. Koden försvinner inte, men dess status blir ett problem när banken eller motparten kräver en aktuell identifierare.
Överförd LEI missförstås ofta. Många tror att man måste få ett nytt nummer när man byter ombud. Det stämmer inte. Själva LEI-koden ska följa den juridiska personen. Det som byts är den part som administrerar förnyelsen och kontakten kring koden. Om du är missnöjd med pris eller service kan flytt därför vara ett bättre alternativ än att börja om.
Trade-offen är tydlig. Att låta en kod förfalla sparar inget i praktiken om företaget riskerar handelsstopp. Att överföra en befintlig LEI till ett annat ombud kan däremot sänka friktionen utan att ändra den underliggande identiteten.
Hur skiljer sig LEI för företag från reglerna för privatpersoner?
Privatpersoner och juridiska personer behandlas olika. LEI är avsedd för juridiska personer, medan privatpersoner normalt identifieras på andra sätt i rapporteringen.
Det betyder att en privat investerare i eget namn vanligtvis inte ska skaffa LEI bara för att handla certifikat. Företag, föreningar, stiftelser och andra juridiska personer är däremot den typ av enheter som LEI-systemet är byggt för. GLEIF är tydligt med att varje LEI representerar en juridisk person.
Det finns ändå ett viktigt gränsfall. Om en fysisk person agerar för ett företag är det inte personens privata identitet som ersätter företagets LEI i de situationer där företaget ska identifieras som juridisk person eller beslutsfattare. Här blandas roller ofta ihop. Fråga därför alltid: Vem handlar? Vem äger? Vem fattar investeringsbeslutet? Svaret styr vilken identitet som ska rapporteras.
Hur förnyar man LEI-koden steg för steg?
LEI-koden måste förnyas löpande, ofta årligen, annars blir den förfallen trots att själva kodnumret är detsamma. För företag som handlar regelbundet är förnyelsen minst lika viktig som den första registreringen.
Börja med att kontrollera nästa förnyelsedatum i god tid. Om företaget har bytt namn, adress eller juridisk struktur sedan förra registreringen bör dessa uppgifter ses över innan förnyelsen skickas in. Om data inte stämmer kan processen ta längre tid än väntat.
Nästa steg är att välja hur bevakningen ska ske. Om företaget bara gör sporadiska värdepappersaffärer kan man förnya manuellt, men då krävs disciplin i kalendern. Om handel sker återkommande blir automatisk eller flerårigt planerad förnyelse ofta ett bättre arbetssätt, eftersom risken för avbrott sjunker.
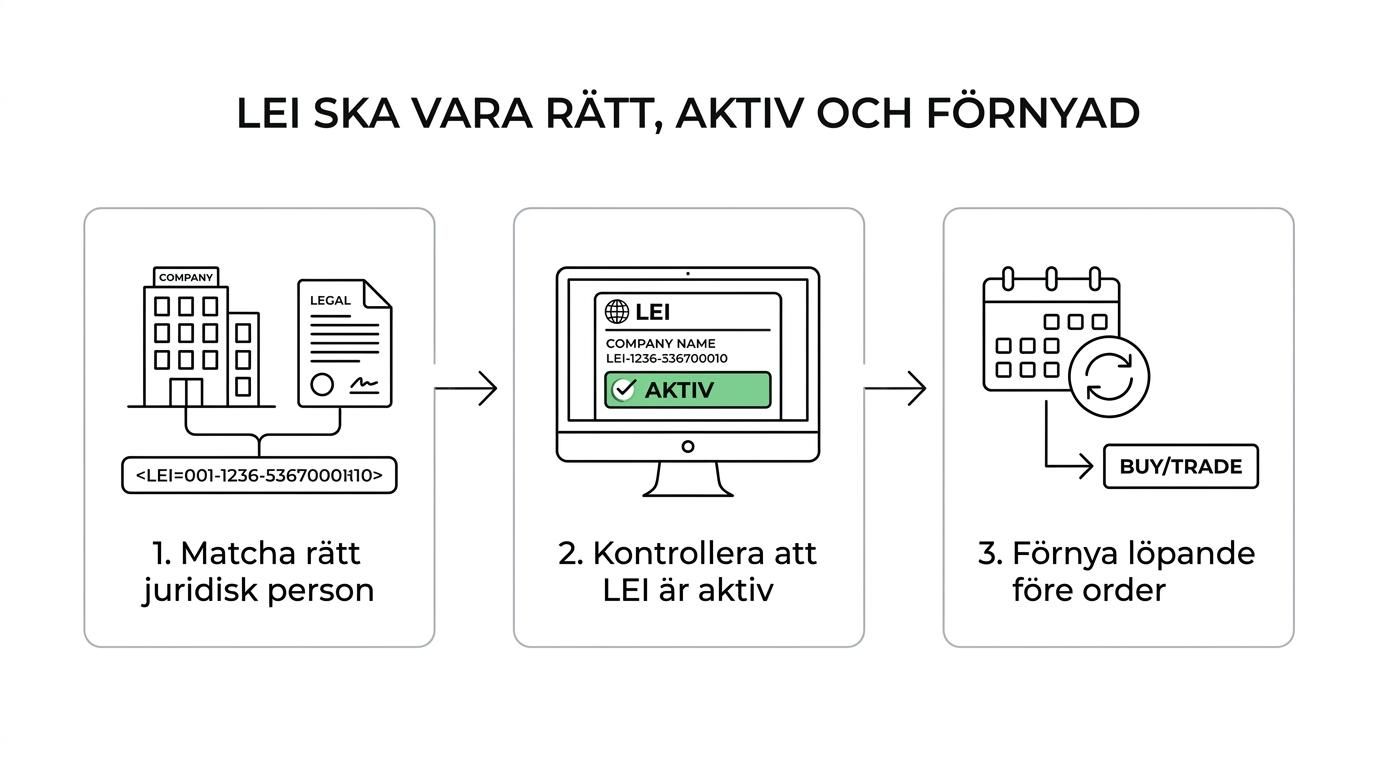
Om koden redan har förfallit gäller enkel if-then-logik. Om ni ska handla snart, förnya direkt och invänta aktiv status innan order läggs. Om handel inte är nära förestående finns mer utrymme, men det är sällan klokt att skjuta upp frågan eftersom nästa akuta behov kan komma utan varning.
Hur kontrollerar man LEI-uppgifterna steg för steg?
Kontroll av LEI-uppgifter är enkel men viktig. Jämför alltid kodstatus, juridiskt namn och registreringsland mot offentlig LEI-data innan företaget handlar.
Första steget är att slå upp koden i en offentlig LEI-sökning. Där ser du om status är aktiv och vilken juridisk person koden är knuten till. Det är särskilt värdefullt efter namnändringar, fusioner eller interna omorganisationer.
Andra steget är att stämma av uppgifterna mot företagets egna register och motpartens kunddata. Små avvikelser i firma eller landkod kan skapa frågor i onboarding eller rapportering, trots att verksamheten i övrigt är helt legitim.
Tredje steget är att knyta kontrollen till handelsprocessen. Om bolaget handlar certifikat mer än någon enstaka gång per år bör LEI-status bli en stående punkt i intern checklista, på samma nivå som behörighet, likvid och instrumentgodkännande. Det sparar tid, minskar risken för avvisade order och gör att företaget kan agera direkt när marknadsläget är rätt.