Behöver en svensk filial egen LEI-kod? Regler och svar
Frågan dyker ofta upp när ett utländskt företag driver verksamhet i Sverige genom filial och samtidigt möter krav från banker, mäklare eller rapporteringssystem: behöver filialen en egen LEI-kod, eller räcker det med huvudkontorets?
Det korta svaret är att en svensk filial normalt inte behöver en egen LEI-kod. Skälet är enkelt men viktigt. Filialen är som regel inte en separat juridisk person, utan en del av det utländska företag som står bakom verksamheten i Sverige. Eftersom LEI-systemet är byggt för att identifiera juridiska personer, blir det i normalfallet huvudkontorets eller moderbolagets LEI som ska användas.
Svensk filial och LEI-kod: grundregeln
Enligt Bolagsverket är en filial ett avdelningskontor med självständig förvaltning för ett utländskt företag som bedriver näringsverksamhet i Sverige. Samtidigt framgår det tydligt att filialen inte är en egen juridisk person. Den är en del av det utländska företaget.
Det här är kärnan i hela LEI-frågan. En LEI, Legal Entity Identifier, är en global identifierare enligt ISO 17442 och används för att unikt peka ut en juridisk person. Systemet är alltså inte skapat för varje organisatorisk enhet, kontor eller verksamhetsgren, utan för själva rättssubjektet bakom affären eller rapporteringen.
Att en filial har registrering i Sverige, ett eget organisationsnummer och en lokal företrädare förändrar inte den juridiska grunden. Filialen kan vara tydligt synlig i svensk administration, men den står fortfarande inte som en egen juridisk enhet vid sidan av huvudföretaget.
- Filial = del av utländskt företag
- Eget svenskt organisationsnummer ändrar inte juridisk status
- LEI kopplas till juridisk person, inte till varje kontor
Varför huvudkontorets LEI används för en svensk filial
När frågan kopplas till värdepappershandel och rapportering blir svaret ännu tydligare. ESMA har i vägledning kopplad till MiFID II angett att en branch saknar egen rättskapacitet och ska ses som en del av investmentfirman. Därför ska rapporteringen identifiera branchen med huvudkontorets LEI.
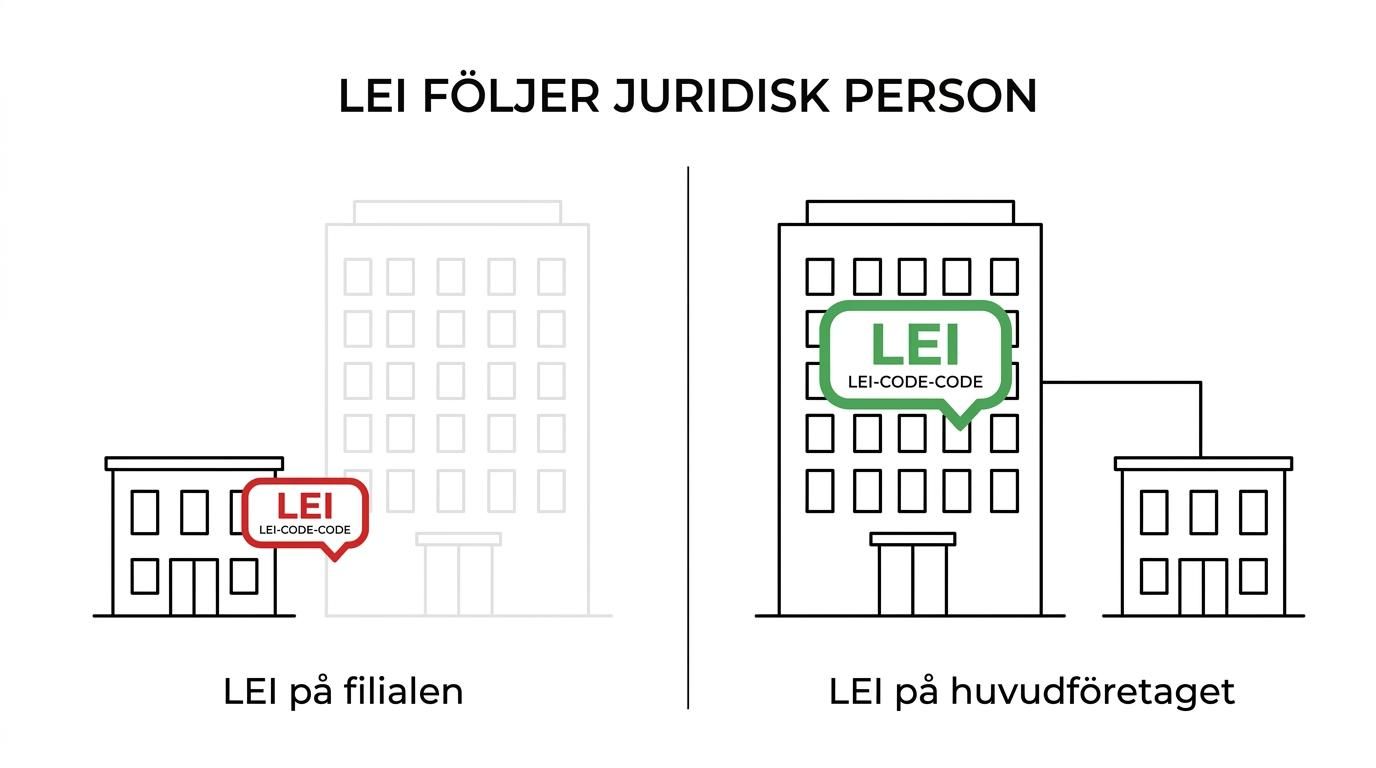
Det är ett praktiskt viktigt besked, eftersom många verksamheter möter LEI-krav genom banker, depåinstitut eller handelssystem snarare än genom en direkt dialog med tillsynsmyndigheter. När en svensk filial genomför eller omfattas av rapporteringspliktiga transaktioner är det alltså normalt inte filialens identitet som ska få en separat LEI, utan det utländska företagets.
Det betyder inte att ordet filial saknar betydelse i rapporteringen. Filialen kan fortfarande vara relevant som verksamhetsställe, intern referens eller organisatorisk uppgift. Men själva LEI-fältet pekar normalt mot huvudkontoret, eftersom det är den juridiska personen som ska identifieras.
Det är därför frågan nästan alltid behöver avgöras på företagsnivå, inte på kontorsnivå.
| Situation | Vem är juridisk person? | Vilken LEI används normalt? |
|---|---|---|
| Utländskt företag med svensk filial | Det utländska företaget | Huvudkontorets LEI |
| Svenskt dotterbolag, exempelvis AB | Det svenska bolaget | Bolagets egen LEI |
| Utländskt företag utan svensk filial men med rapporteringspliktig handel | Det utländska företaget | Företagets egen LEI |
När LEI-kravet uppstår vid handel med finansiella instrument
Det är också viktigt att skilja mellan två olika frågor: om filialen är en juridisk person, och när en LEI faktiskt krävs. Alla filialer behöver inte hantera LEI i praktiken. Kravet uppstår först när verksamheten omfattas av regler där juridiska personer måste identifieras i transaktioner, rapporter eller emissionssammanhang.
Bolagsverket beskriver att juridiska personer som handlar med derivat behöver LEI för att kunna rapportera transaktioner till godkänt transaktionsregister. Kravet gäller också juridiska personer för vilkas räkning ett värdepappersföretag utfört en transaktion samt emittenter av finansiella instrument. Det innebär att LEI-frågan ofta blir aktuell i samband med derivat, kapitalmarknadstransaktioner eller annan reglerad handel.
För en svensk filial betyder det här att man först behöver fråga sig vilken juridisk person som står bakom aktiviteten. Är det filialen som organisatorisk enhet som arbetar operativt i Sverige, men det utländska företaget som faktiskt är avtalspart och rättssubjekt, då är det också det utländska företaget som ska identifieras med LEI.
- Typ av aktivitet: handel med derivat eller annan rapporteringspliktig transaktion
- Vem som identifieras: den juridiska personen bakom affären
- Praktisk följd för filialer: huvudkontorets LEI används normalt i rapporteringen
Skillnaden mellan filial, dotterbolag och juridisk person
Många missförstånd uppstår därför att filialer i Sverige ser ganska formella ut. De registreras, får organisationsnummer och har en tydlig närvaro på den svenska marknaden. I det dagliga arbetet kan de därför uppfattas nästan som ett lokalt bolag.
Juridiskt är skillnaden ändå stor. Ett svenskt aktiebolag, även om det ägs till hundra procent av ett utländskt moderbolag, är en egen juridisk person. Det svenska bolaget kan äga tillgångar, ingå avtal i eget namn och bära rättigheter och skyldigheter självständigt. Om ett sådant bolag omfattas av LEI-krav ska det normalt ha en egen LEI-kod.
En svensk filial fungerar annorlunda. Den bedriver verksamhet här, men gör det som del av det utländska företaget. Rättigheter och skyldigheter ligger ytterst hos huvudföretaget. Därför är det logiskt att LEI-systemet inte delar upp identiteten mellan huvudkontor och filial, åtminstone inte som huvudregel.
Ett svenskt organisationsnummer är alltså inte samma sak som egen LEI-rätt.
Den skillnaden är ofta avgörande i dialogen med banker och motparter. När en motpart efterfrågar LEI för “den svenska enheten” behöver man ibland klargöra om det faktiskt rör sig om en filial eller om ett separat svenskt bolag. Bara den frågan kan spara både tid och onödig administration.
Vanliga missförstånd om svensk filial och LEI-kod
Svensk registrering betyder inte egen LEI
Ett vanligt antagande är att allt som registreras i Sverige också behöver en egen LEI. Så fungerar inte systemet. LEI är inte en allmän registreringskod för verksamhet i ett visst land, utan en global identifiering av juridiska personer.
Filialens självständiga förvaltning skapar lätt osäkerhet
Bolagsverket beskriver filialen som ett avdelningskontor med självständig förvaltning. Det uttrycket kan ge intrycket att filialen också är ett eget rättssubjekt. Så är det inte. Självständig förvaltning handlar om hur verksamheten drivs operativt, inte om att filialen blir en separat juridisk person.
En filial kan nämnas separat, men LEI följer ändå huvudföretaget
I vissa interna system, avtal eller rapportflöden kan filialen ha en egen plats i strukturen. Det förändrar inte huvudregeln för LEI. Om rapporteringen ska identifiera den juridiska personen bakom verksamheten används normalt huvudkontorets LEI.
Finns det undantag?
ESMA har också uttryckt att en branch i vissa fall kan vara berättigad till en LEI. Det viktiga är att detta inte rubbar den centrala principen i rapportering enligt deras vägledning: branchen ska identifieras med huvudkontorets LEI. För den som arbetar praktiskt med MiFID II och MiFIR är det den delen som brukar vara avgörande.
MiFID II, MiFIR och rapportering för filialer
När företag möter LEI-kravet är det ofta genom MiFID II och MiFIR-relaterade processer. Banker och värdepappersföretag får inte rapportera på ett korrekt sätt om den juridiska person som står bakom transaktionen saknar giltig LEI. Därför blir LEI snabbt en operativ fråga, inte bara en juridisk.
För en svensk filial till ett utländskt företag innebär det att fokus bör ligga på huvudföretagets status. Har huvudkontoret redan en aktiv LEI? Är den förnyad? Stämmer företagsnamn och registreringsuppgifter med den information som används i handeln? Om svaret är ja brukar den största delen av problemet redan vara löst.
Om svaret är nej behöver arbetet börja där. Att försöka registrera en separat LEI för filialen först leder ofta fel, eftersom man då utgår från organisatorisk närvaro i stället för juridisk identitet.
Praktiska steg om en svensk filial ska handla med finansiella instrument
När frågan väl blir aktuell lönar det sig att gå metodiskt fram. Det gör processen snabbare och minskar risken för att handel eller onboarding stannar upp hos bank eller mäklare.
Börja med att bekräfta företagsstrukturen. Är den svenska verksamheten en filial, eller är det ett svenskt dotterbolag? Den skillnaden styr nästan hela LEI-bedömningen. Därefter behöver man kontrollera vilken juridisk person som faktiskt står som avtalspart i de finansiella transaktionerna.
När det är klarlagt blir nästa steg att kontrollera om huvudföretaget redan har en LEI och om den är aktiv. En LEI som inte förnyats i tid kan skapa samma praktiska problem som att helt sakna LEI.
- Bekräfta om den svenska enheten är filial eller separat bolag
- Fastställ vilken juridisk person som handlar eller rapporteras
- Kontrollera om huvudkontorets LEI finns och är giltig
- Säkerställ att företagsuppgifterna matchar registren
- Ordna nyregistrering, överföring eller förnyelse vid behov
I många fall kan ett LEI-ombud hjälpa till med nyregistrering, överföring från ett annat ombud och löpande förnyelse. Det är ofta särskilt värdefullt när huvudföretaget är registrerat utanför Sverige men behöver en enkel process, svensk support eller snabb hantering inför en nära förestående transaktion.
Vad företag bör kontrollera innan de ansöker om LEI
Innan en ansökan skickas in är det klokt att samla rätt företagsuppgifter. För filialstrukturer är det lätt att råka använda den svenska filialens uppgifter när det egentligen är huvudföretagets data som ska ligga till grund för LEI-registreringen.
Det centrala är att ansökan speglar den juridiska personen som ska identifieras. Namn, registreringsnummer i hemlandet och bolagsform behöver därför stämma med huvudföretagets officiella registeruppgifter. Om det finns skillnader mellan hur bolaget benämns internt, hos banken och i offentliga register kan det vara värt att reda ut dem innan ansökan skickas.
- Kontrollera bolagsnamnet: använd huvudföretagets officiella namn
- Kontrollera registreringsuppgifter: utgå från hemstatens bolagsregister
- Kontrollera LEI-status: aktiv, förnyad och korrekt kopplad till rätt enhet
När dessa delar är på plats blir frågan om svensk filial och LEI sällan komplicerad. Om filialen inte är en separat juridisk person är utgångspunkten tydlig: det är huvudföretagets LEI som normalt ska användas, både i rapportering och i den praktiska kontakt som sker med finansiella motparter.